Start / Wissen

Studien und Erhebungen zur E-Mobilität in Österreich

Wir forschen mit Partnern wie Fraunhofer Austria und der TU Wien und befragen jährlich Menschen, die sich für E-Mobilität interessieren. Hier finden Sie die Ergebnisse.

Studie · 2020 · Fraunhofer Austria, TU Wien, Smart Mobility Power

E-MAPP2: E-Mobility, Austrian Production Potential, Qualification and Training Needs

Welche Wertschöpfung und Beschäftigung entstehen in Österreich durch E-Mobilität, und welche Qualifikationen fehlen dafür? Die Studie beziffert die Potenziale bis 2030 und leitet Empfehlungen für Industrie und Politik ab.
Titelseite der Studie E-MAPP2
+19 %Wertschöpfungspotenzial bis 2030
+20 %Beschäftigungspotenzial bis 2030
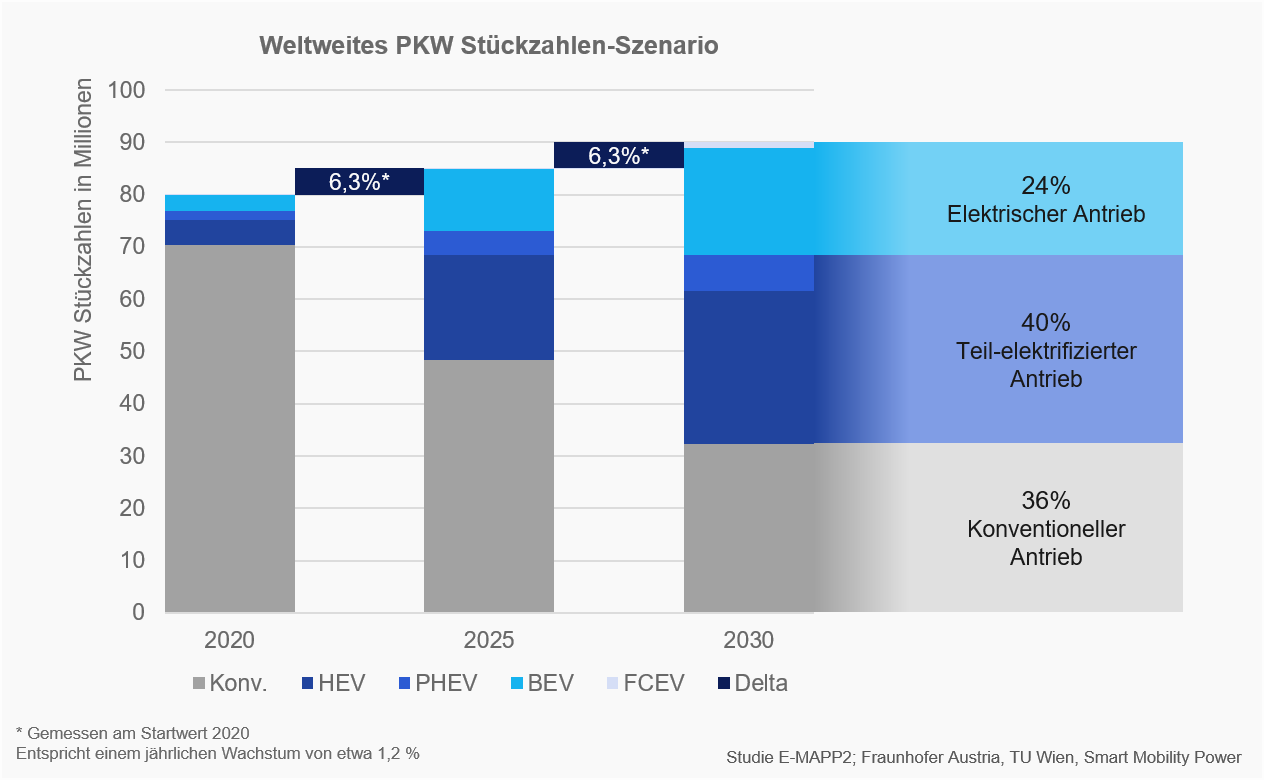
24 %rein elektrische Neuwagen 2030 (BEV, FCEV)
40 %teilelektrifizierte Neuwagen 2030 (PHEV, HEV)
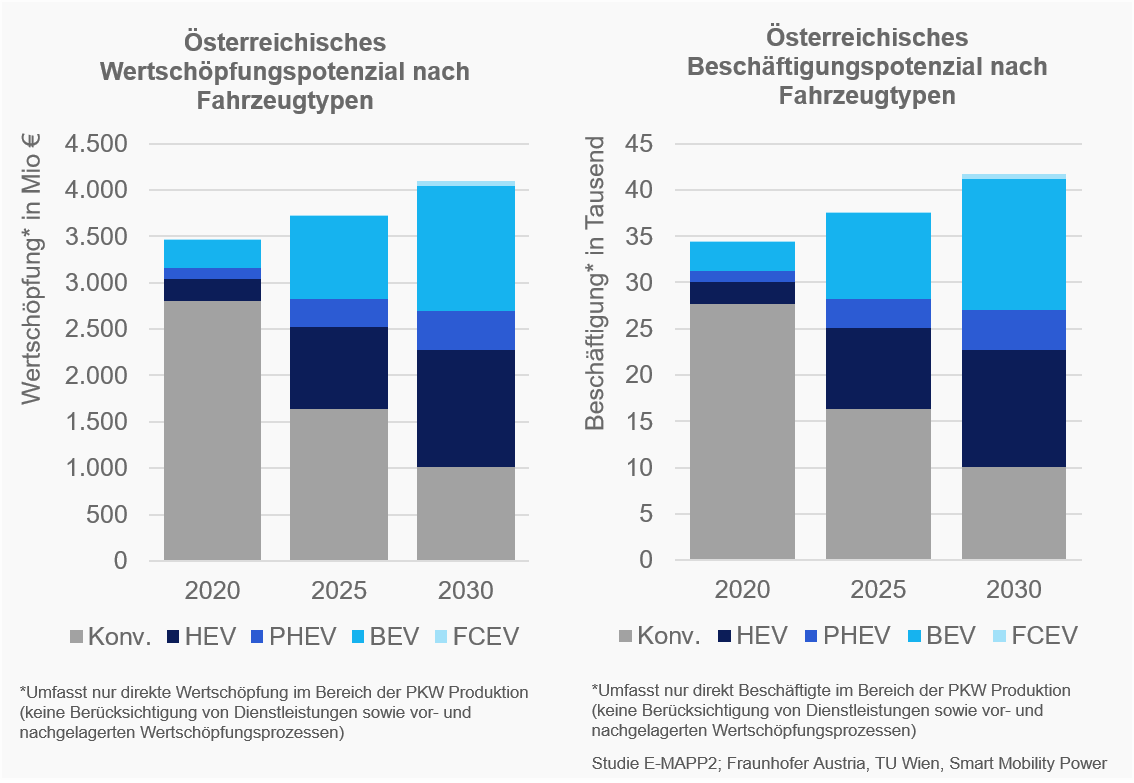
Diagramm: Österreichisches Wertschöpfungs- und Beschäftigungspotenzial nach Fahrzeugtypen
Abb. 20: Wertschöpfung (Mio. €) und Beschäftigung (Tsd.) nach Fahrzeugtypen
Diagramm: Stückzahlszenario der verkauften PKW nach Antriebsart bis 2030
Abb. 11: Verkaufte PKW nach Antriebsart bis 2030
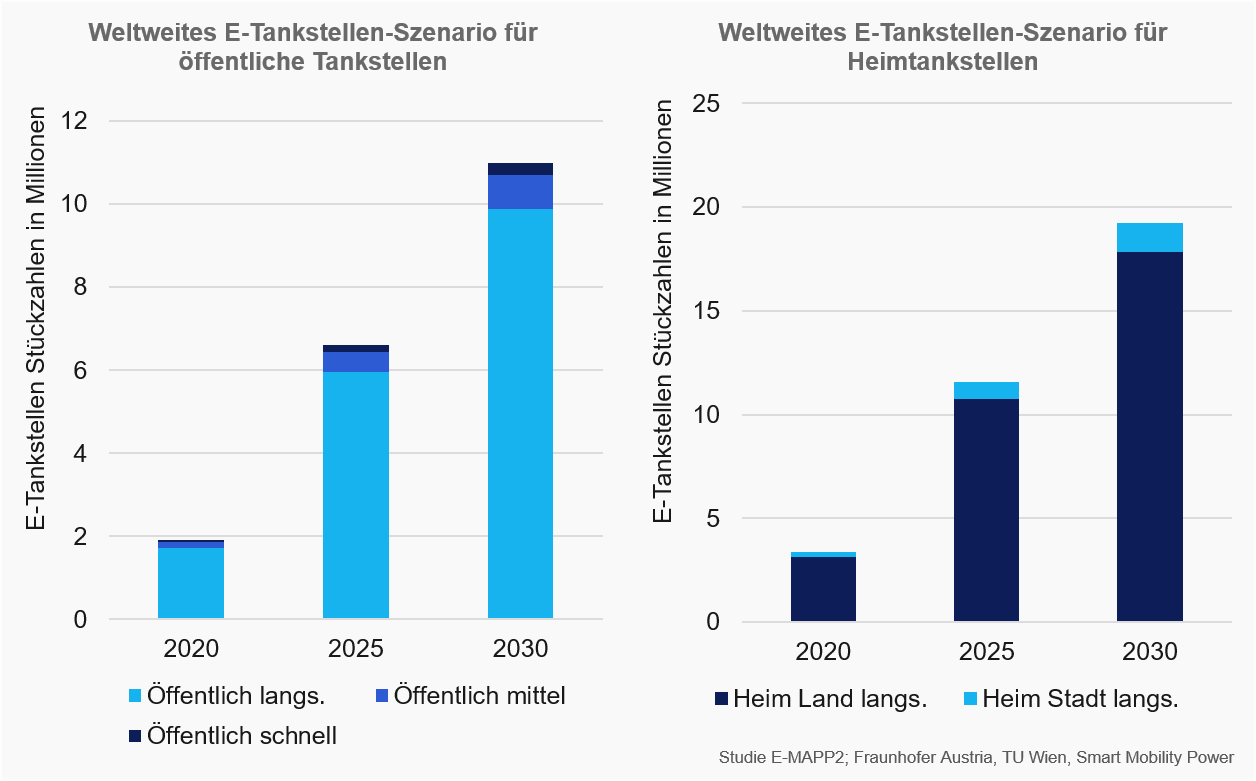
Diagramm: Weltweites Stückzahlszenario der Ladeinfrastruktur nach Ladeleistung
Abb. 14: Ladeinfrastruktur weltweit nach Ladeleistung
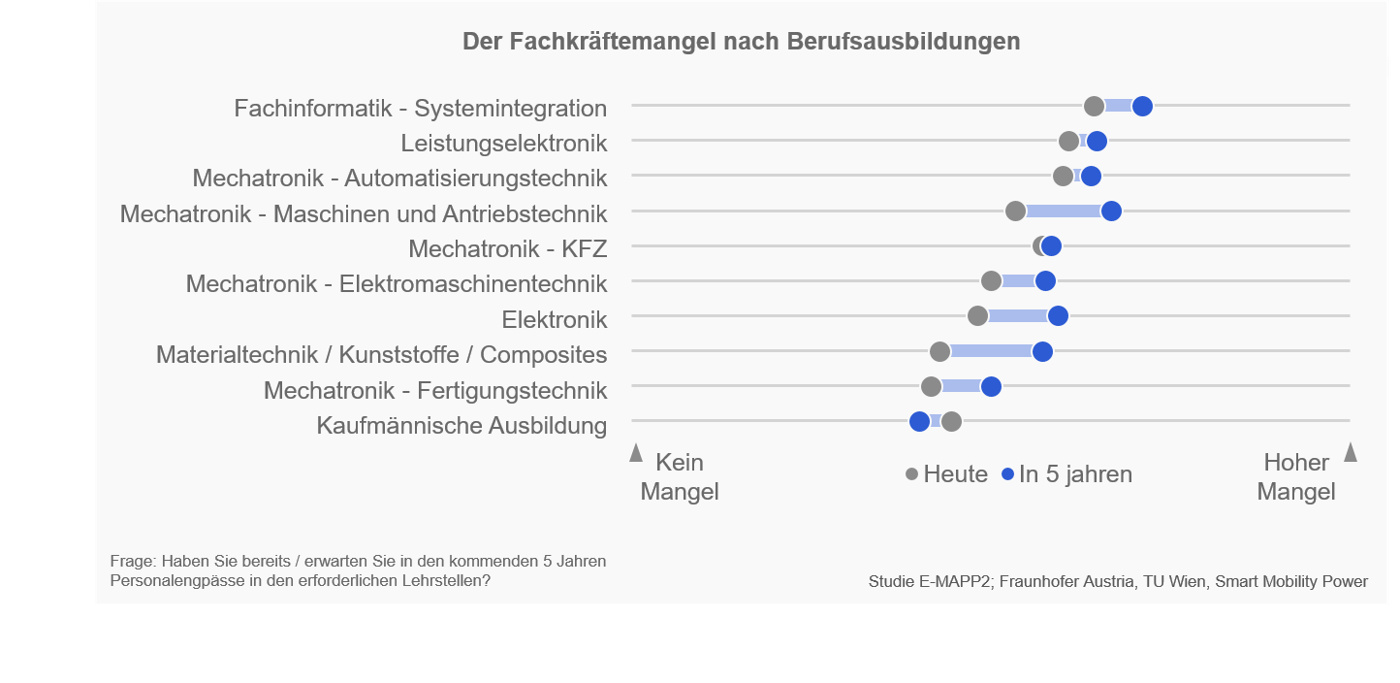
Diagramm: Aktueller und erwarteter Fachkräftemangel nach Qualifikationen
Abb. 39: Fachkräftemangel nach beruflichen Qualifikationen

Handlungsempfehlungen

  1. Praxisnahe QualifikationNebenberufliche Weiterbildung für Fachkräfte ausbauen.
  2. Elektrifizierung und Digitalisierung gemeinsamLehrpläne entsprechend anpassen und fördern.
  3. Keine E-Mobilität ohne LadeinfrastrukturIn Ausbau und klaren Rechtsrahmen für privates und gewerbliches Laden investieren.
  4. Batterieinitiative ÖsterreichKomponenten der Traktionsbatterie als großen Hebel nutzen.
  5. Nischenmärkte besetzenÖsterreichs Stärke in Tiefe und Diversifikation ausspielen.
  6. Wettbewerbsfähigkeit durch KooperationWissenstransfer zwischen Unternehmen fördern.
  7. Technologievorsprung schaffenNeue Technologien wie Wasserstoff früh bewerten.
  8. Zeit für WeiterbildungGrößtes Hindernis ist der Faktor Zeit, nicht die Bereitschaft der Beschäftigten.

ERHEBUNG JÄNNER 2021 · 2.107 EINGELADEN · N = 198

E-Mobility Barometer 2021

E-Mobilität ist im Alltag angekommen. Die größte Hürde ist nicht mehr die Reichweite, sondern das Laden in Gebäuden.

41 %fahren bereits ein E-Auto, 70 % davon privat gekauft
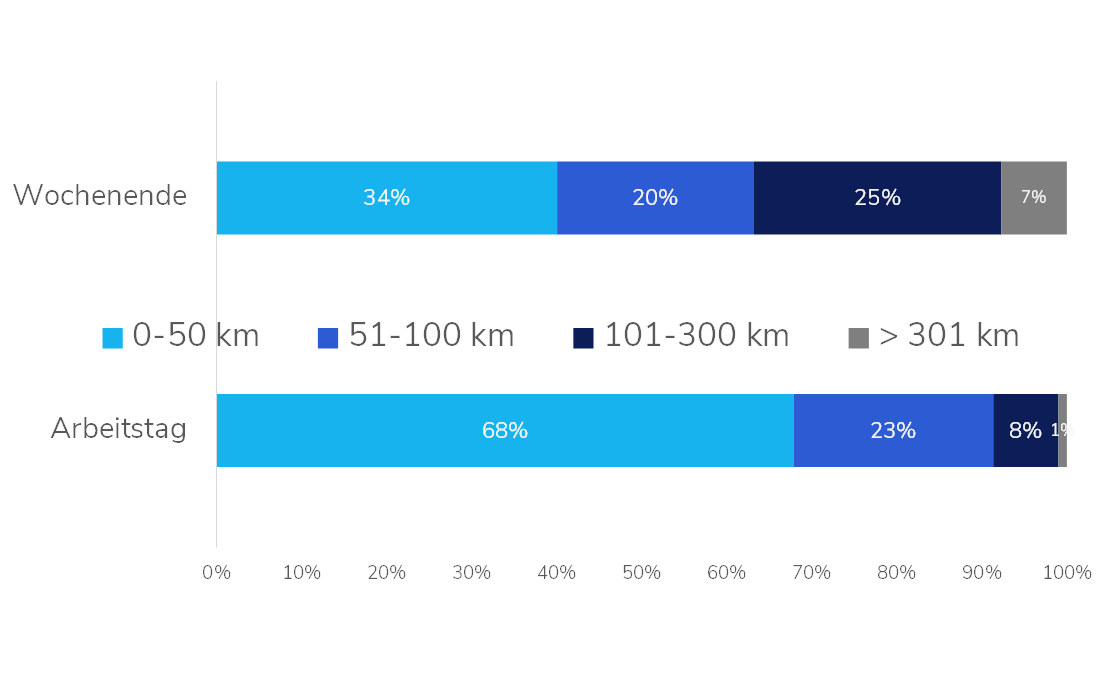
91 %der Wege an Arbeitstagen liegen unter 100 km
58 %laden überwiegend zu Hause, 38 % beim Arbeitgeber
80 %sehen Förderungen als echten Kaufanreiz

Oft werden Ladestationen mit 22 kW beantragt und errichtet, obwohl die meisten Fahrzeuge nur ein Viertel dieser Leistung nutzen können. Das verursacht unnötige Kosten und Engpässe am Netzanschluss. Genau diese Frage beantwortet heute ChargeValues für jeden Standort.
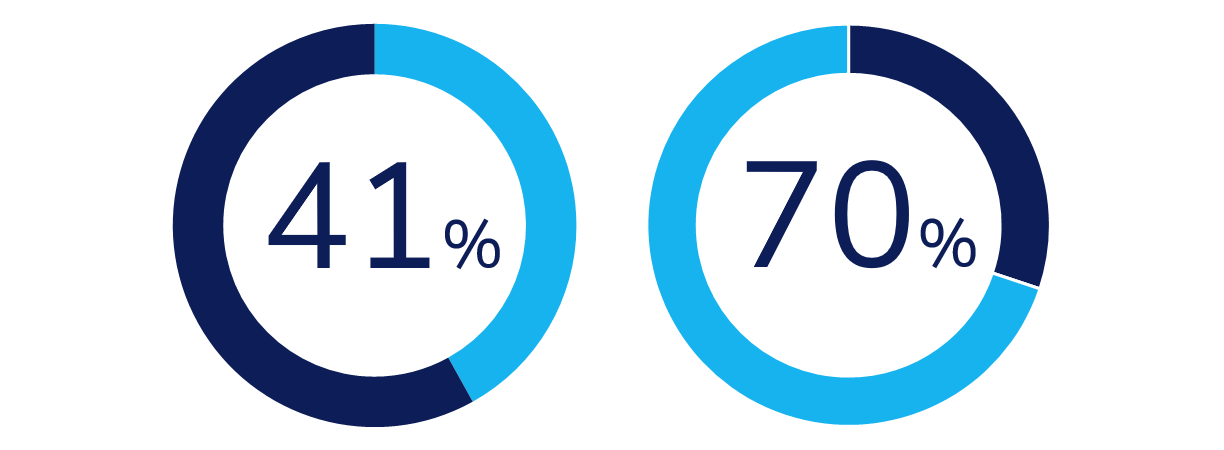
Grafik: Anteil der Befragten mit E-Auto
Österreich fährt elektrisch
Grafik: Tagesdistanzen an Arbeitstagen und Wochenenden
Mobilitätsverhalten
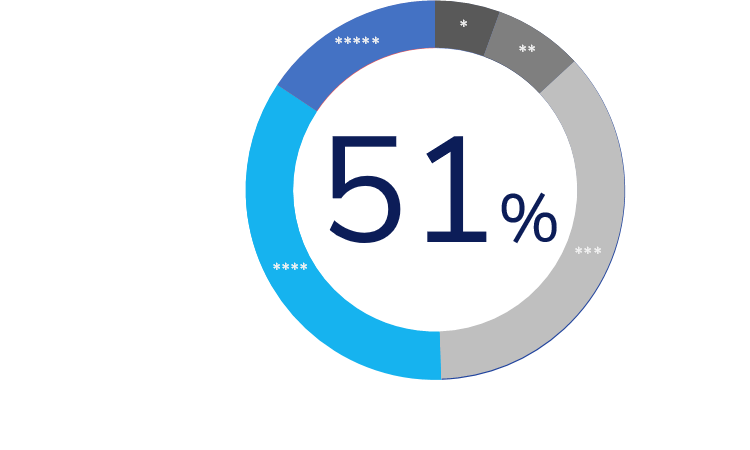
Grafik: Bewertung der Förderinitiativen mit Sternen
Bewertung der Förderinitiativen: Ø 3,47 von 5 Sternen
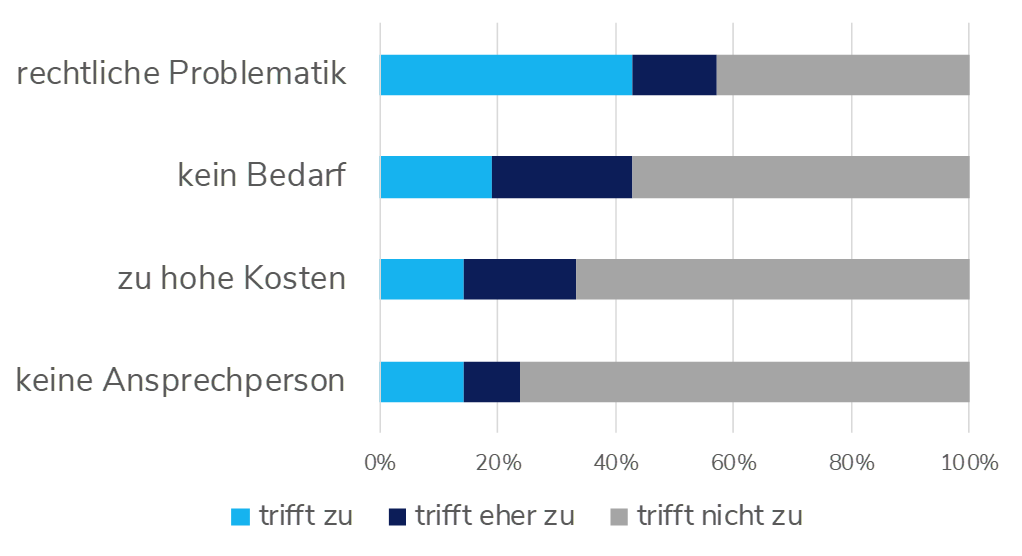
Grafik: Gründe für fehlende Ladestation zu Hause
26 % ohne Ladestation zu Hause, vor allem aus rechtlichen Gründen
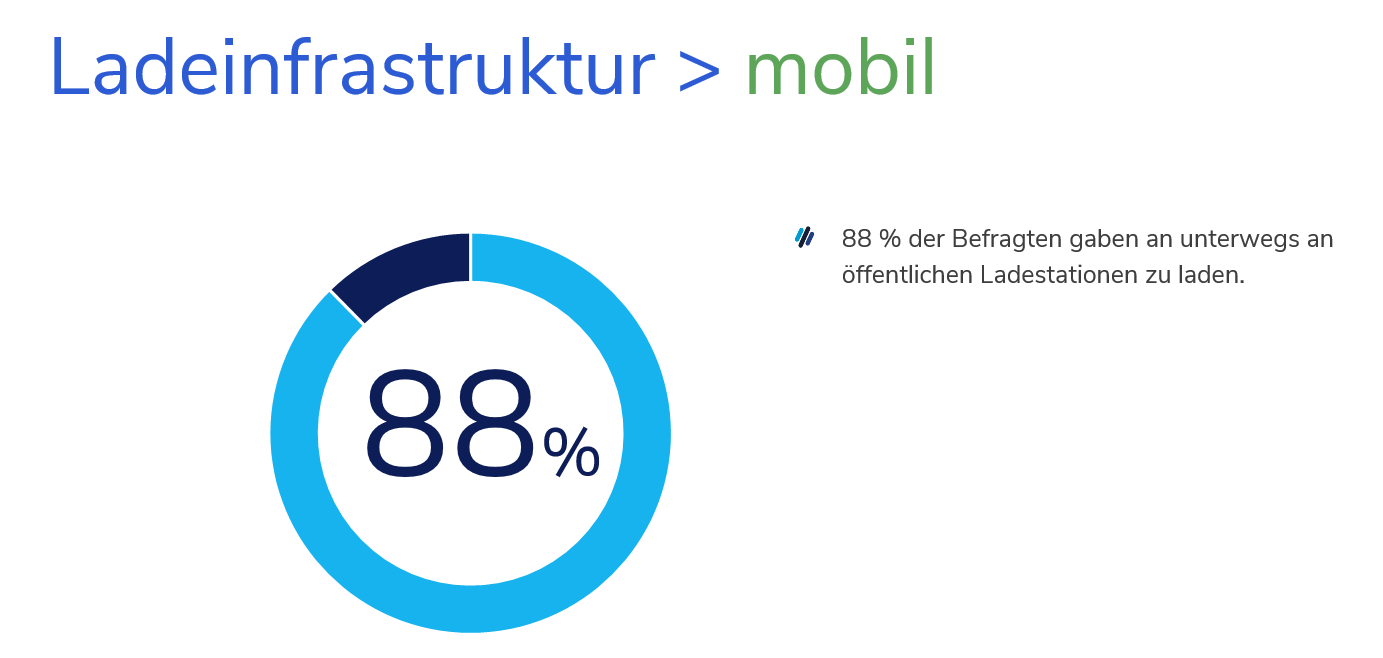
Grafik: Zugang zu öffentlichen Ladestationen per Karte oder App
Zugang zum öffentlichen Laden
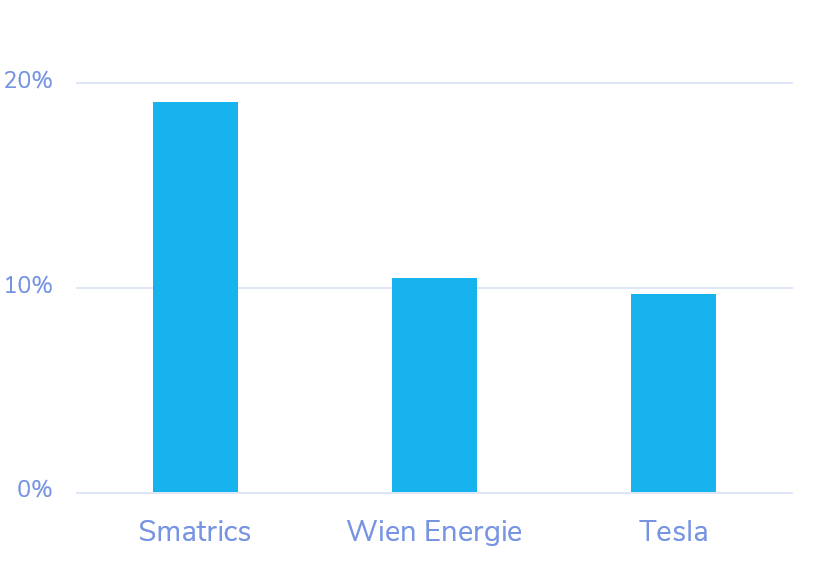
Grafik: Bekannteste Ladestellenbetreiber
37 genannte Betreiber, am bekanntesten: SMATRICS, Wien Energie, Tesla

ERHEBUNG JÄNNER 2020

E-Mobility Barometer 2020

Die erste Erhebung zeigte, wie stark Testfahrten wirken und wie großzügig private Ladeanlagen dimensioniert werden.
1 von 3hatte nach der Testfahrt echtes Kaufinteresse
9 %kauften nach der Probefahrt ein E-Auto
48 %haben mehr als 10 Stunden Zeit zum Laden
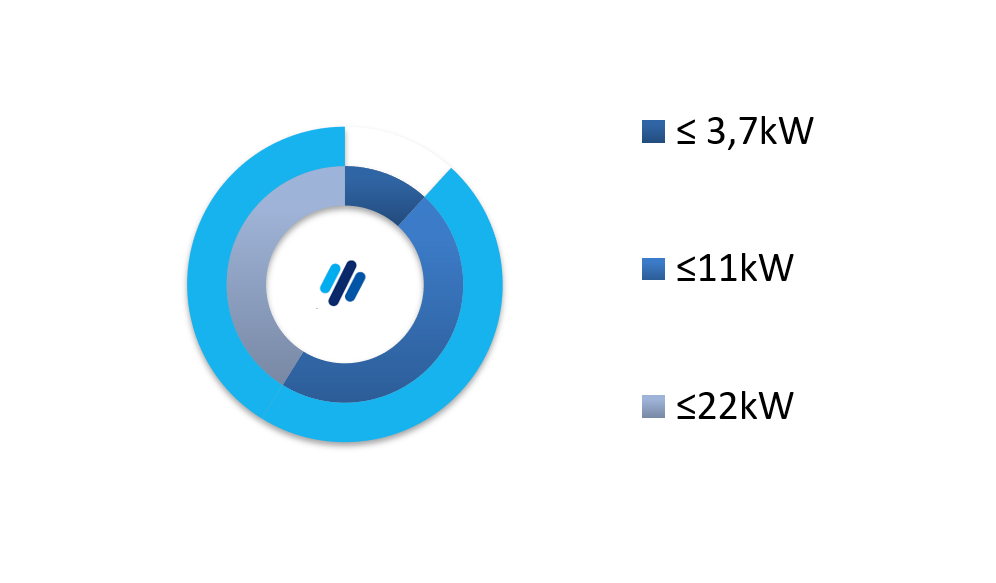
10 %laden zu Hause mit 3,7 kW
Grafik: Kaufinteresse nach Testfahrt
Kaufinteresse
Grafik: Leistung der Ladeanlagen zu Hause
Ladeanlagen zu Hause

Fragen zu Ihrer Ladeinfrastruktur?

Kontakt aufnehmen